Contabilidade
Como calcular CMV de restaurante e saber se o seu prato dá lucro de verdade
Se você é dono de restaurante, bar ou lanchonete, aprender como calcular CMV de restaurante vira rotina já no fechamento do mês e na criação de cardápio.CMV é…
Publicado em
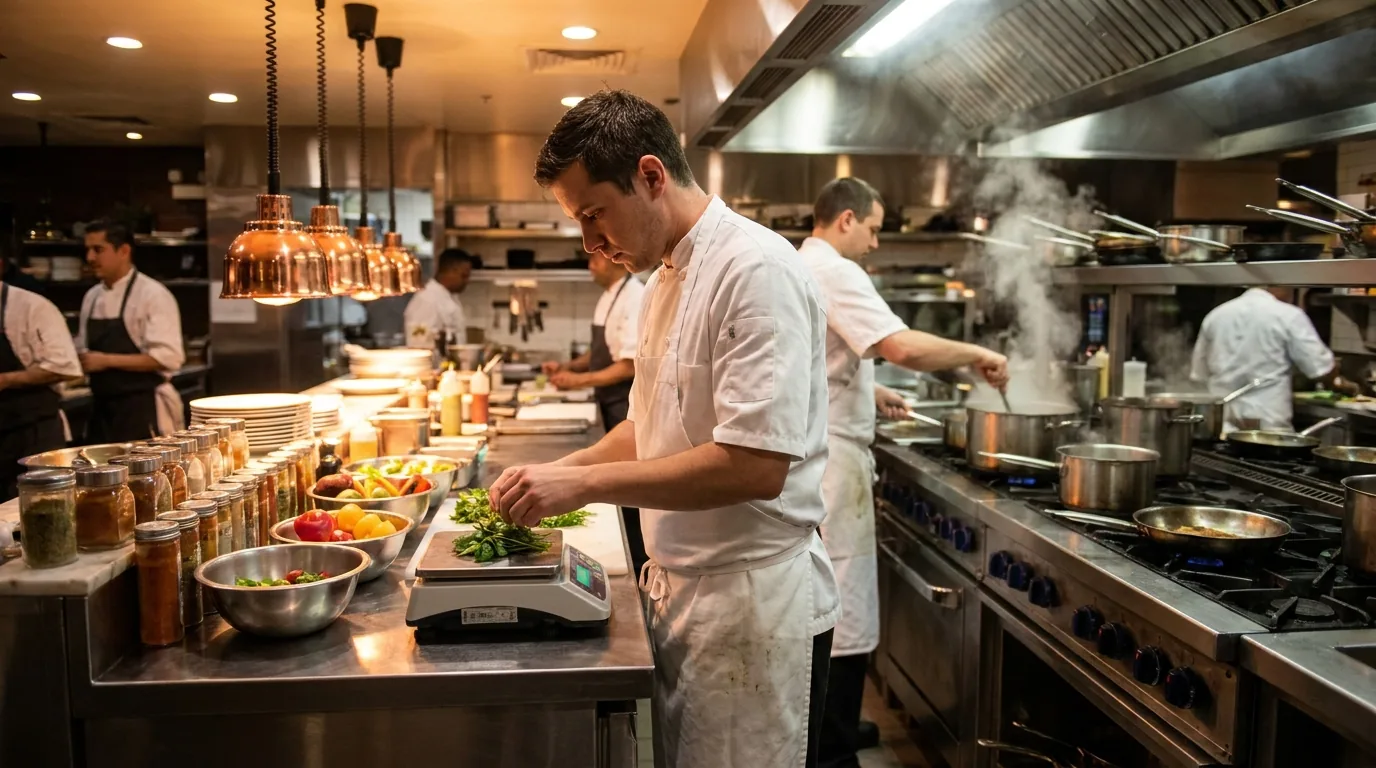
Se você é dono de restaurante, bar ou lanchonete, aprender como calcular CMV de restaurante vira rotina já no fechamento do mês e na criação de cardápio.
CMV é o custo real dos insumos consumidos. Ele define margem, preço e lucro. A apuração se conecta à DRE prevista na Lei nº 6.404/1976.
O prato vende, mas o caixa não cresce
O sinal clássico de CMV fora de controle é este: o salão enche, os pedidos giram, e o saldo de caixa segue apertado.
Isso costuma vir de duas causas simples. A primeira é precificar por “achismo”. A segunda é apurar custo só pela nota do fornecedor, ignorando perdas e porcionamento.
CMV bem calculado resolve uma dúvida objetiva: quanto custou produzir o que foi vendido. Com esse número, você enxerga margem por prato e decide com segurança. Você aumenta preço quando precisa. Você corta desperdício quando o problema é processo.
Quem também ganha com esse raciocínio é quem atende por serviços. Uma clínica, um consultório ou um salão tem “CMV” na forma de materiais e comissões. A lógica de margem é a mesma, e a contabilidade consultiva conecta os pontos.
Como calcular CMV de restaurante sem chute
O cálculo correto tem uma espinha dorsal: estoque inicial + compras - estoque final. Isso é o CMV do período, antes de ajustes finos. Quando você entende essa base, o restante vira método, não adivinhação.
Use esta fórmula mensal como padrão:
- CMV = Estoque inicial (R$) + Compras do mês (R$) - Estoque final (R$)
- CMV% = CMV (R$) ÷ Vendas líquidas (R$) × 100
O número que manda nas decisões é o CMV%. Ele conversa direto com sua meta de margem bruta. Restaurante que tenta “se achar” sem CMV costuma errar no básico: vende mais e lucra menos.
O que entra no CMV (e o que não entra)
Entra no CMV tudo que vira produto vendido: carnes, hortifruti, bebidas, embalagens de delivery, insumos de preparo e itens de mise en place. Não entra mão de obra, aluguel, energia e taxas de app. Isso é despesa operacional e fica abaixo da margem bruta.
Segundo a Receita Federal, conforme o Decreto-Lei nº 1.598/1977, art. 13, o estoque e o custo devem refletir o custo de aquisição ou produção, e não um valor “de vitrine”. Na prática, custo sem critério derruba a leitura de resultado e distorce decisões de preço.
O fechamento que funciona em 30 minutos
Você não precisa de “inventário perfeito” todo dia. Precisa de um ritual mensal que caiba na agenda. Um fluxo enxuto costuma ser suficiente:
- Feche compras do mês por fornecedor e categoria.
- Faça contagem do estoque final dos itens principais.
- Valore o estoque com o último custo médio do período.
- Calcule CMV e CMV% e compare com o mês anterior.
Minha recomendação: comece com 20 a 30 SKUs que mais pesam no custo. Controle fino de tudo, cedo demais, cria abandono. Isso não vale quando seu cardápio muda todo dia e o giro de itens é alto. Nesse cenário, a prioridade é implantar ficha técnica e padronizar compras.
CMV (Custo das Mercadorias Vendidas) é o valor dos insumos efetivamente consumidos para gerar as vendas do período, apurado por “estoque inicial + compras - estoque final”. A Demonstração do Resultado deve evidenciar o custo para apuração do resultado, conforme a Receita Federal e a Lei nº 6.404/1976, art. 176. Para restaurantes, isso permite medir margem bruta por período e ajustar preço e porcionamento. Ignorar o CMV leva a precificação errada e pode mascarar prejuízo mesmo com alto faturamento.
Ficha técnica: o CMV por prato, de verdade
O CMV do mês mostra o panorama. A ficha técnica mostra o problema (ou o lucro) prato a prato. Restaurante lucrativo tem ficha técnica atualizada e porcionamento que o time consegue repetir.
Uma ficha técnica útil tem:
- Peso líquido por ingrediente (já com limpeza e perdas).
- Fator de correção (quanto se perde no preparo).
- Custo unitário do ingrediente (R$/kg, R$/L, R$/un).
- Rendimento da receita e tamanho da porção.
Erro que custa caro: usar peso “de compra” como se fosse peso “de prato”. Alcatra sem considerar limpeza, queijo sem considerar fatia padrão, hortifruti sem perda. O CMV do prato fica subestimado e você precifica abaixo do necessário.
O ajuste que quase ninguém faz: perdas e cortesias
CMV bom aceita a realidade. Alguns itens somem sem virar venda. Isso não é “mistério”, é perda, refugo ou cortesia. Se você não registra, o CMV mensal vira uma média mentirosa.
Crie três contas internas simples, mesmo que em planilha:
- Perdas de produção: queimou, caiu, passou do ponto.
- Quebras: taças, garrafas, derramamentos.
- Cortesias: staff meal, influenciador, reposição ao cliente.
Minha recomendação: defina uma meta de perda por categoria e cobre semanalmente. Isso não vale quando você ainda não controla estoque básico. Nesse caso, primeiro padronize compras e porcionamento. Depois, refine perdas.
CMV, estoque e contabilidade no Simples
CMV não muda o DAS diretamente no Simples Nacional, mas muda sua empresa na prática. O motivo é simples: CMV mexe na margem, e margem mexe em caixa, pró-labore e capacidade de investir. Sem margem, qualquer planejamento tributário vira improviso.
A contabilidade existe para amarrar controle gerencial com demonstrações. Segundo a Receita Federal, a Lei nº 6.404/1976, art. 183, II determina que estoques sejam avaliados pelo custo de aquisição ou produção. Esse critério evita que o resultado vire “opinião”.
Quando a operação cresce, a virada de chave costuma ser combinar gestão de estoque com implantação de sistemas ERP. O objetivo não é software por software. O objetivo é fechar mês sem susto e com número confiável para decidir.
Um exemplo rápido com números reais de operação
Imagine um restaurante com estes dados no mês:
- Estoque inicial: R$ 18.000
- Compras do mês: R$ 62.000
- Estoque final: R$ 14.000
- Vendas líquidas: R$ 120.000
O CMV fica em R$ 66.000 (18.000 + 62.000 - 14.000). O CMV% fica em 55% (66.000 ÷ 120.000). Isso entrega 45% de margem bruta para pagar equipe, aluguel, taxas e ainda sobrar lucro.
Se o seu CMV% sobe de 55% para 62% sem mudança de cardápio, o diagnóstico costuma cair em um destes pontos: compra mais cara, porção maior, perda maior ou descontrole de estoque. O número já indica onde investigar.
Quando chamar ajuda e o que pedir
Você deve buscar suporte quando o CMV vira “caixa preta” e ninguém confia no fechamento. Esse é o momento de unir contabilidade geral e fiscal, BPO financeiro e rotina de estoque. O ganho aparece rápido porque para de apagar incêndio.
A Censea Consultores e Associados trabalha com contabilidade consultiva especializada em saúde (psicólogos e clínicas), food service (restaurantes, bares e lanchonetes) e beleza (salões e estética) na Zona Sul de São Paulo. Isso ajuda a comparar indicadores e organizar processo com linguagem simples.
Para negócios em Santo Amaro e região, um erro frequente é separar “financeiro” de “estoque” como se fossem mundos diferentes. Quando entrada de nota, baixa de ficha técnica e venda não conversam, o CMV sempre sai atrasado.
Perguntas Frequentes
Qual é um CMV% “bom” para restaurante?
Um intervalo comum fica entre 25% e 40% em muitos formatos, mas o número certo depende do seu mix. Se bebida pesa muito, o CMV% cai. Se o cardápio é centrado em proteína e delivery, ele tende a subir.
CMV é a mesma coisa que custo fixo?
Não. CMV é custo variável, ligado ao que foi vendido. Aluguel, folha e energia são despesas operacionais e entram depois, na análise do lucro líquido.
Posso calcular CMV só pelas notas de compra?
Não. Você precisa do estoque inicial e final para fechar a conta do período. Sem inventário, você mede compras, não mede consumo.
Preciso de ficha técnica mesmo sendo pequeno?
Sim. Ficha técnica é o que transforma receita em padrão de porção. Sem ela, você até calcula CMV do mês, mas não descobre qual prato está tirando sua margem.
Qual a frequência mínima para revisar custos e preços?
Uma vez por mês para custos e CMV, e a cada mudança de fornecedor para pratos críticos. Se sua compra oscila muito, revise semanalmente os itens que puxam o custo.
Se o seu CMV não bate com o caixa, o problema não é “venda”, é controle e método. Fale com a Censea Consultores e Associados agora mesmo.
Quem assina
Equipe Editorial Censea Consultores e Associados
Os artigos do blog são produzidos pela equipe editorial do escritório e passam pela revisão técnica do profissional responsável antes de ir ao ar.
Revisado pela equipe Censea Consultores & Associados · Apoio de IA · Revisão humana